Une reprise d’entreprise en officine ne se joue pas uniquement au moment de la signature. Le véritable enjeu consiste à vérifier que le projet est cohérent avec votre parcours, votre capacité de financement et la réalité économique de l’établissement. Entre l’analyse des comptes, les démarches réglementaires, la négociation et la préparation de la transition, chaque étape doit être menée dans le bon ordre pour transformer une opportunité en projet solide.
Cette méthode vaut pour toute activité réglementée, où la valeur de l’entreprise repose à la fois sur ses résultats, ses autorisations et la confiance de sa clientèle. La reprise d’une pharmacie reprend exactement ces enjeux de transmission, d’évaluation et de sécurité juridique. Pour approfondir cette approche et disposer d’un cadre dédié, l’article réussir sa reprise d’entreprise en pharmacie apporte un éclairage complémentaire sur la préparation de ce type d’acquisition. Il permet de prolonger la réflexion avant d’engager les premières démarches.
Commencer par définir le projet de reprise
Le premier travail ne consiste pas à rechercher une officine au hasard. Il faut d’abord établir un cahier des charges réaliste. La zone géographique, le niveau d’apport, le chiffre d’affaires recherché, la présence ou non d’un associé et le rôle souhaité dans l’entreprise influencent directement les dossiers accessibles.
Un projet précis facilite aussi les échanges avec les intermédiaires, les banques et le cédant. Une personne qui souhaite exercer principalement au comptoir ne sélectionnera pas la même officine qu’un pharmacien qui veut développer les services, recruter une équipe ou s’appuyer sur un adjoint. Ces choix ont des conséquences sur la structure de charges, l’organisation du travail et la capacité de remboursement.
Évaluer son apport et sa capacité d’emprunt
L’apport personnel ne doit pas être considéré comme une simple somme à verser le jour de la cession. Il doit couvrir une partie du prix, les frais liés à l’acquisition et une réserve de trésorerie pour accompagner les premiers mois d’exploitation. Conserver une marge de sécurité permet de démarrer avec davantage de sérénité et de financer les besoins courants sans déséquilibrer l’entreprise.
Pour obtenir une première estimation, il est utile de séparer trois enveloppes. La première correspond au financement du fonds ou des titres. La deuxième regroupe les frais de transaction, les conseils, les garanties et les éventuels travaux. La troisième constitue le besoin en fonds de roulement, notamment pour les stocks, les délais de règlement et les dépenses de lancement.
À titre illustratif, un projet comprenant une acquisition à 700 000 euros, 35 000 euros de frais et 45 000 euros de trésorerie de départ représente un besoin global de 780 000 euros. Avec un apport de 180 000 euros, le financement bancaire à rechercher s’élève à environ 600 000 euros. Ce calcul simple permet de discuter avec les financeurs sur une base concrète, avant même d’entrer dans les détails de la négociation.
Analyser une officine au-delà du chiffre d’affaires
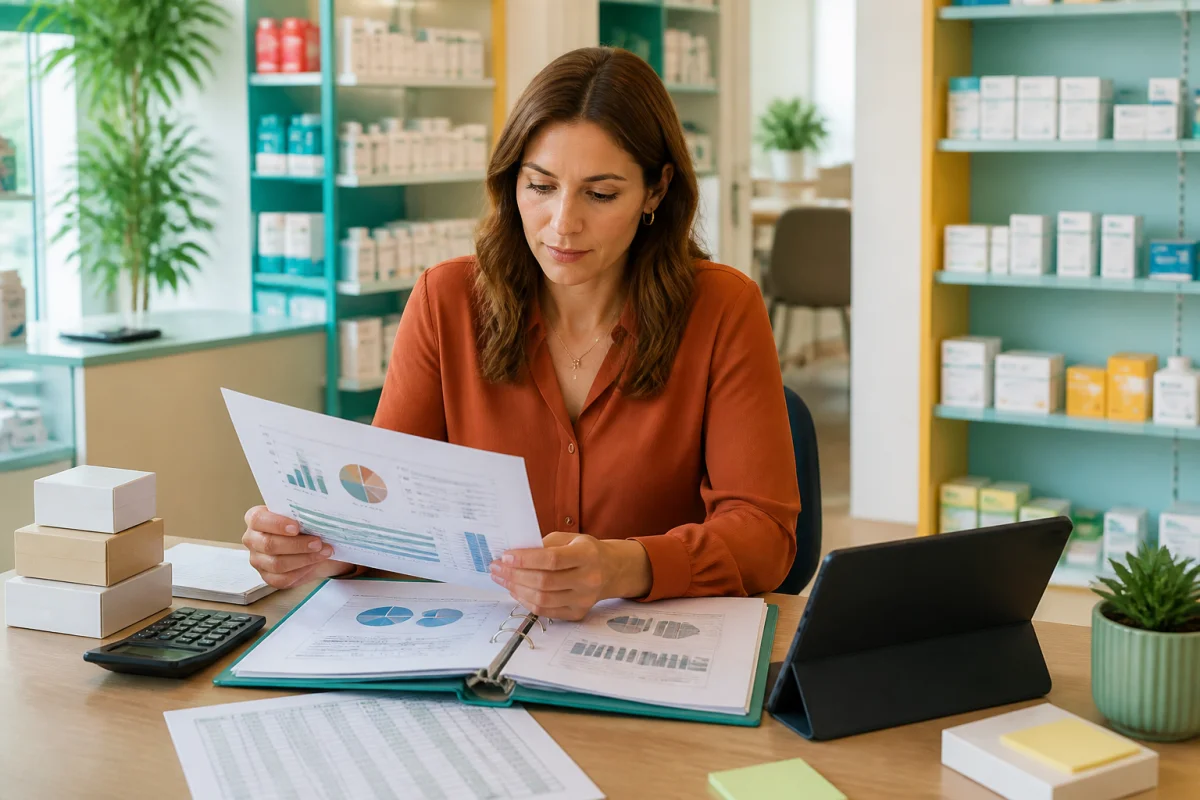
Le chiffre d’affaires attire naturellement l’attention, mais il ne suffit pas à mesurer la qualité d’une reprise d’entreprise en officine. Deux établissements affichant un volume d’activité similaire peuvent présenter des niveaux de rentabilité, des organisations et des perspectives très différents.
Lire les comptes avec une logique d’exploitation
L’analyse doit porter sur plusieurs exercices afin d’identifier les tendances. L’évolution du chiffre d’affaires, de la marge, de l’excédent brut d’exploitation et de la rémunération du titulaire donne une vision plus fiable qu’une photographie sur douze mois. Il faut également rapprocher ces données de la masse salariale, du montant des achats, des loyers et des charges financières.
Une marge stable avec une équipe correctement dimensionnée peut constituer une base favorable pour une transmission. À l’inverse, une progression rapide du chiffre d’affaires mérite d’être comprise précisément. Elle peut résulter d’un nouveau service, d’une évolution de la zone de chalandise, d’un changement d’offre ou d’un événement ponctuel. L’objectif n’est pas de retenir le chiffre le plus séduisant, mais de comprendre ce que l’entreprise sera capable de produire après la cession.
Mesurer la qualité de l’activité
La répartition des ventes apporte des informations précieuses. La part liée à la prescription, la parapharmacie, le matériel médical, les services et les activités saisonnières permet de repérer les moteurs de l’officine. La fréquentation, la fidélité de la clientèle, les horaires, l’accessibilité et la concurrence locale complètent cette lecture financière.
Un diagnostic pratique consiste à comparer, mois par mois, le chiffre d’affaires, la marge et les effectifs. Cette approche met en évidence les périodes de tension, les pics d’activité et les besoins réels en personnel. Elle aide aussi à préparer un budget de trésorerie plus proche du fonctionnement quotidien de l’établissement.
Vérifier les éléments juridiques et réglementaires
La pharmacie est une activité réglementée. La reprise doit donc intégrer les conditions liées à la qualité de pharmacien, à l’inscription professionnelle, à l’exploitation de l’officine et aux autorisations nécessaires. Ces vérifications s’effectuent avec les interlocuteurs compétents et suffisamment tôt pour que le calendrier de cession reste maîtrisé.
Le dossier doit notamment préciser la forme de l’acquisition, la situation du bail, les contrats en cours, les éventuelles conventions, les autorisations administratives et les engagements attachés à l’activité. Chaque pièce doit être cohérente avec le montage retenu. Une différence entre l’exploitation réelle et les documents contractuels peut modifier la préparation de la transaction, tandis qu’un dossier bien ordonné facilite le travail de tous les professionnels.
Choisir entre fonds de commerce et titres
L’acquisition d’un fonds de commerce et l’acquisition de titres ne répondent pas à la même logique. Dans le premier cas, l’acquéreur reprend les éléments nécessaires à l’exploitation selon le périmètre défini dans l’acte. Dans le second, il entre au capital d’une société existante, avec son historique, ses contrats et son organisation.
Le choix dépend de la situation du vendeur, de la structure de l’entreprise, du financement recherché et des objectifs de l’acquéreur. Une analyse juridique et fiscale personnalisée permet de comparer les conséquences de chaque option avant de formaliser une offre. La décision doit être prise en regard du projet global, et non sur la seule base d’un avantage apparent.
Construire un financement crédible
Un dossier bancaire convaincant raconte une histoire chiffrée et cohérente. Il présente le parcours du repreneur, son diplôme et son expérience, les caractéristiques de l’officine, les comptes historiques, le prix retenu, le plan de financement et les hypothèses d’exploitation. Il montre surtout que le futur titulaire connaît les leviers de performance de l’entreprise.
Le prévisionnel doit distinguer les données reprises au cédant des hypothèses de développement. Une hausse de marge, une progression du chiffre d’affaires ou une réduction de charges doivent être associées à une action concrète, à un calendrier et à des moyens. Par exemple, l’extension d’un service nécessite du temps de formation, un espace adapté et une estimation réaliste de la demande.
Présenter plusieurs scénarios
Un scénario central suffit rarement à éclairer une décision. Il est plus pertinent de construire une hypothèse prudente, une hypothèse centrale et une hypothèse de développement. Chacune doit faire apparaître le chiffre d’affaires, la marge, les charges de personnel, la rémunération du titulaire, les annuités et la trésorerie disponible.
Cette présentation donne au repreneur une vision opérationnelle des premières années. Elle permet également d’identifier le niveau d’activité nécessaire pour couvrir les charges fixes et honorer les échéances. Le financement devient alors un outil de pilotage, et non un simple montant obtenu avant la signature.
Organiser les démarches avant la signature
Une reprise réussie repose sur un calendrier partagé. Après l’identification de l’officine, les étapes s’enchaînent généralement autour de la collecte des informations, de l’analyse, de la lettre d’intention, des audits, du financement, des actes définitifs et de la prise de possession. Le calendrier exact dépend du montage et des parties, mais l’anticipation évite les décisions prises dans l’urgence.
La lettre d’intention doit être suffisamment précise pour encadrer la suite des échanges. Elle peut présenter le périmètre envisagé, le prix indicatif, les conditions suspensives, le calendrier et les modalités d’accès aux informations. Elle ouvre une phase de travail structurée sans remplacer les actes définitifs qui sécuriseront la transaction.
Préparer les audits utiles
Les audits n’ont pas vocation à ralentir le projet. Ils servent à confirmer les hypothèses et à donner au repreneur une compréhension concrète de l’entreprise. L’audit financier examine les comptes et la trésorerie. L’audit juridique étudie les contrats, le bail et les engagements. L’audit social porte sur les salariés, les contrats de travail et l’organisation de l’équipe.
Dans une officine, l’analyse opérationnelle mérite également une place centrale. Les horaires, les procédures, la gestion des stocks, les relations avec les fournisseurs, les logiciels et la transmission des informations influencent directement la continuité de l’activité. Programmer des échanges avec le cédant et l’équipe facilite la préparation de la prise de fonction.
Préparer la transition avec le cédant et l’équipe
La période de transition est un actif réel de la reprise. Elle permet de présenter le nouveau titulaire, de transmettre les habitudes de fonctionnement, de clarifier les responsabilités et de préserver la qualité de service. Un plan de passation peut prévoir les sujets à traiter chaque semaine, les interlocuteurs à rencontrer et les documents à remettre.
Les premières semaines doivent donner la priorité à l’écoute et à l’observation. Avant de modifier l’organisation, il est utile de comprendre les routines qui fonctionnent, les périodes de forte activité et les attentes de l’équipe. Les évolutions peuvent ensuite être annoncées avec un calendrier clair et des objectifs mesurables.
Un exemple concret consiste à consacrer le premier mois à la connaissance des flux et des personnes, le deuxième à l’ajustement des procédures, puis le troisième au lancement d’un projet de développement. Cette progressivité permet de conserver la continuité de l’exploitation tout en installant progressivement la nouvelle direction.
Les erreurs qui fragilisent un projet de reprise
La première erreur consiste à retenir une officine uniquement parce que son prix semble accessible. Le coût total du projet inclut les frais, le stock, les travaux éventuels, la trésorerie de départ et les besoins liés à l’organisation. Un prix cohérent avec la capacité de l’entreprise à rembourser sa dette constitue une base plus pertinente.
La deuxième erreur consiste à produire un prévisionnel trop optimiste. Les hypothèses doivent être reliées à des actions observables et à des ressources disponibles. Une progression commerciale sans budget, sans temps dédié ou sans équipe formée ne permet pas de démontrer la faisabilité du projet.
La troisième erreur est de repousser les vérifications juridiques et réglementaires. Elles doivent être intégrées dès les premières discussions, car elles peuvent influencer la structure de l’acquisition, les conditions suspensives et le calendrier. Cette anticipation renforce la qualité des échanges et donne à chaque partie une vision claire de la transaction.
Une méthode de décision en quatre étapes
Pour avancer efficacement, commencez par formaliser votre profil de repreneur et vos critères non négociables. Poursuivez avec une analyse économique fondée sur plusieurs exercices et sur la réalité opérationnelle de l’officine. Construisez ensuite un financement qui intègre le prix, les frais et la trésorerie de départ. Terminez par une revue juridique, réglementaire et humaine avant de confirmer votre engagement.
Cette méthode peut être appliquée immédiatement avec un document de travail simple. Créez une page consacrée aux objectifs, une page dédiée aux chiffres, une page pour les démarches et une page pour les actions de la première année. À chaque nouvel élément, indiquez s’il confirme une hypothèse, la précise ou conduit à l’ajuster. Vous disposerez ainsi d’un dossier vivant, utile pour vos échanges avec le cédant, les conseils et les financeurs.
Faire de la reprise un projet durable
Une reprise d’entreprise en officine réussie associe trois dimensions. La première est financière, avec une valorisation comprise et un financement compatible avec les résultats. La deuxième est réglementaire, avec un transfert préparé dans un cadre sécurisé. La troisième est humaine, avec une équipe et une clientèle accompagnées pendant la transition.
Le meilleur moment pour traiter ces sujets est avant la signature, lorsque les décisions peuvent encore être ajustées et documentées. En avançant avec des chiffres vérifiables, un calendrier précis et des conseils adaptés, le futur titulaire construit une prise de fonction plus fluide et pose les bases de son développement. La reprise devient alors bien davantage qu’une acquisition, elle devient un projet d’exploitation maîtrisé.