Une entreprise de nettoyage peut avoir des clients réguliers, un planning bien rempli et pourtant manquer de trésorerie. Le problème vient souvent d’un suivi trop global du chiffre d’affaires, sans distinction entre les heures réellement facturées, le coût du personnel, les déplacements et les frais fixes. Une gestion financière d’une entreprise de nettoyage efficace commence donc par une lecture simple de la rentabilité de chaque prestation, tout en ouvrant sur une question plus large : quel revenu une petite structure peut-elle réellement dégager ?
Le chiffre d’affaires ne représente jamais à lui seul ce que gagne le dirigeant. Pour comprendre la performance d’une activité de service, il faut rapprocher les ventes des charges directement liées aux interventions, puis des frais de fonctionnement. Cette méthode permet de mieux estimer combien gagne une entreprise de nettoyage selon sa taille, son organisation et son portefeuille de clients. L’article consacré à cette question apporte un éclairage complémentaire pour situer les résultats d’une petite structure et mieux interpréter ses propres chiffres.
Commencer par séparer chiffre d’affaires et bénéfice
Le chiffre d’affaires correspond aux prestations facturées sur une période. Le bénéfice, lui, est ce qui reste après le paiement des salaires, des cotisations, des produits, des véhicules, des assurances, des outils de gestion et de toutes les autres dépenses. Entre les deux se trouvent plusieurs niveaux de marge qui permettent de repérer précisément ce qui fonctionne.
Dans une entreprise de nettoyage, la première distinction utile oppose les charges variables aux charges fixes. Les charges variables évoluent avec le volume de prestations : rémunération des agents affectés aux chantiers, cotisations associées, consommables, frais de déplacement ou sous-traitance. Les charges fixes restent dues même lorsque le planning est moins rempli : abonnement logiciel, assurance, location d’un local, frais bancaires ou rémunération administrative.
Un exemple chiffré pour lire une activité mensuelle
Prenons un cas fictif et volontairement simple. Une petite structure réalise 24 000 euros de chiffre d’affaires sur un mois. Le coût total du personnel opérationnel atteint 15 600 euros, les déplacements et consommables représentent 1 200 euros, tandis que les frais fixes s’élèvent à 3 800 euros. Le résultat avant impôts et éventuelle rémunération supplémentaire du dirigeant est alors de 3 400 euros.
Le calcul est le suivant : 24 000 – 15 600 – 1 200 – 3 800 = 3 400 euros. La rentabilité apparente de ce scénario est donc de 14,2 % du chiffre d’affaires. Ce pourcentage n’est pas une norme à reproduire, mais un indicateur de pilotage. Il permet surtout de mesurer l’effet d’une hausse de salaire, d’un nouveau véhicule ou d’une remise commerciale sur le résultat final.
Calculer la marge de chaque prestation
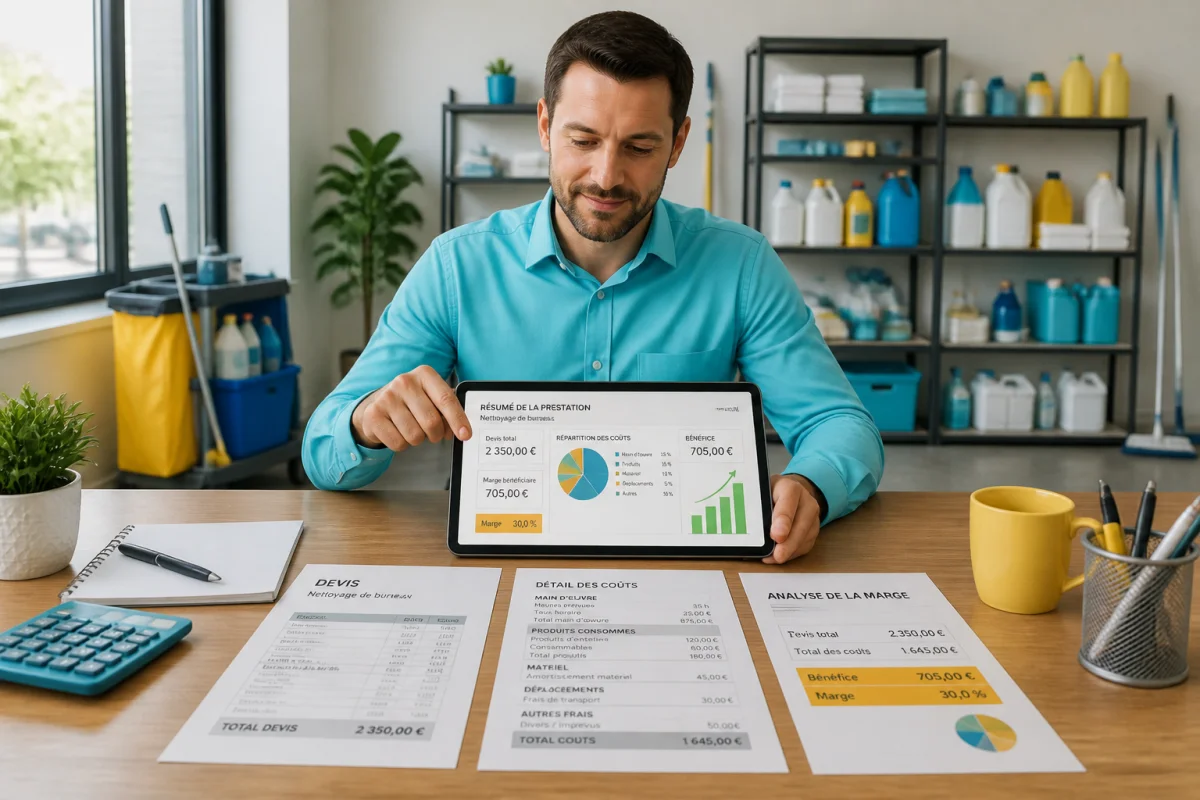
La rentabilité globale masque parfois des écarts considérables entre les contrats. Un chantier éloigné, réalisé tôt le matin avec beaucoup de temps de préparation, peut être nettement moins rentable qu’une prestation proche et régulière, même si les deux sont facturées au même montant.
Pour chaque contrat, il faut relever au minimum le prix facturé, le nombre d’heures prévues, le temps réellement passé, le coût horaire chargé, les déplacements et les fournitures. Le coût horaire chargé ne se limite pas au salaire net versé à l’agent. Il doit intégrer les cotisations patronales, les congés payés, les temps non productifs et, selon l’organisation, les frais liés au remplacement ou à l’encadrement.
Une formule pratique à utiliser dès maintenant
La marge directe d’une intervention peut être estimée avec cette formule : prix facturé – coût du personnel affecté – déplacements – consommables. Le résultat obtenu ne constitue pas encore le bénéfice de l’entreprise, car les frais fixes doivent ensuite être couverts. Il donne cependant une vision fiable de la contribution de chaque contrat.
Imaginons une prestation facturée 480 euros. Le personnel mobilisé coûte 290 euros, les déplacements 35 euros et les produits 20 euros. La marge directe est de 135 euros. Si cette intervention demande en réalité plus d’heures que prévu, la marge baisse immédiatement. Le suivi du temps réel devient alors aussi important que la facture elle-même.
Déterminer le seuil de rentabilité
Le seuil de rentabilité correspond au chiffre d’affaires minimal nécessaire pour couvrir toutes les charges. Il constitue un repère essentiel pour fixer les objectifs commerciaux et éviter de confondre activité soutenue et activité rentable.
Pour l’estimer, additionnez les charges fixes mensuelles, puis rapportez-les au taux de marge sur coûts variables. Dans un exemple où les charges fixes atteignent 7 000 euros et où la marge sur coûts variables est de 35 %, le seuil de rentabilité est de 20 000 euros de chiffre d’affaires. Le calcul est le suivant : 7 000 / 0,35 = 20 000 euros.
Ce raisonnement permet de répondre à des décisions concrètes. Si un nouveau contrat apporte 3 000 euros de chiffre d’affaires mais mobilise beaucoup de personnel et de déplacements, il ne contribuera pas nécessairement à couvrir les frais fixes. À l’inverse, un contrat plus modeste mais très régulier peut améliorer la stabilité financière grâce à une meilleure marge et une facturation prévisible.
Construire un budget prévisionnel réaliste
Un prévisionnel utile ne doit pas se limiter à une estimation annuelle du chiffre d’affaires. Dans le nettoyage, les encaissements, les recrutements, les congés et les renouvellements de matériel créent des décalages qu’un budget mensuel rend plus faciles à anticiper.
Commencez par inscrire les contrats récurrents déjà signés, sans intégrer immédiatement les prospects. Ajoutez ensuite les prestations ponctuelles avec une probabilité de réalisation clairement identifiée. En parallèle, prévoyez les salaires, les cotisations, les achats, les assurances, les loyers, les véhicules et les échéances fiscales. Cette séparation entre revenus sécurisés et revenus espérés rend le prévisionnel plus fiable.
Prévoir plusieurs scénarios
Un scénario prudent peut retenir uniquement les contrats acquis. Un scénario central ajoute les devis dont la signature est probable. Un scénario de développement intègre les recrutements et les nouveaux clients envisagés. Comparer ces trois versions aide à déterminer à partir de quel niveau d’activité une embauche, un véhicule ou un investissement devient soutenable.
Le prévisionnel doit aussi suivre la trésorerie mois par mois. Une facture émise n’est pas toujours une facture encaissée. Si les clients paient à 30 jours alors que les salaires sont versés en fin de mois, l’entreprise doit financer cet écart. Le suivi des dates d’émission, d’échéance et d’encaissement permet de détecter rapidement les tensions et de relancer avec méthode.
Fixer ses prix à partir du coût réel
Une tarification construite uniquement à partir des prix observés chez les concurrents fragilise la gestion financière. Deux entreprises peuvent facturer la même heure tout en supportant des coûts très différents selon leur zone géographique, leur taux d’encadrement, leur organisation et leur niveau d’équipement.
Pour calculer un tarif cohérent, estimez d’abord le coût complet d’une heure productive. Incluez la rémunération chargée, les temps de préparation, les déplacements moyens, les produits, le matériel, les frais administratifs et la part des charges fixes. Ajoutez ensuite la marge nécessaire pour financer les imprévus, les investissements et la rémunération du dirigeant.
Un devis doit également préciser ce qui est inclus. La remise en état initiale, le nettoyage des vitres, la fourniture de consommables ou les interventions exceptionnelles peuvent être traités séparément. Une description précise limite les heures non facturées et protège la marge lorsque le périmètre de la demande évolue.
Suivre les bons indicateurs chaque semaine
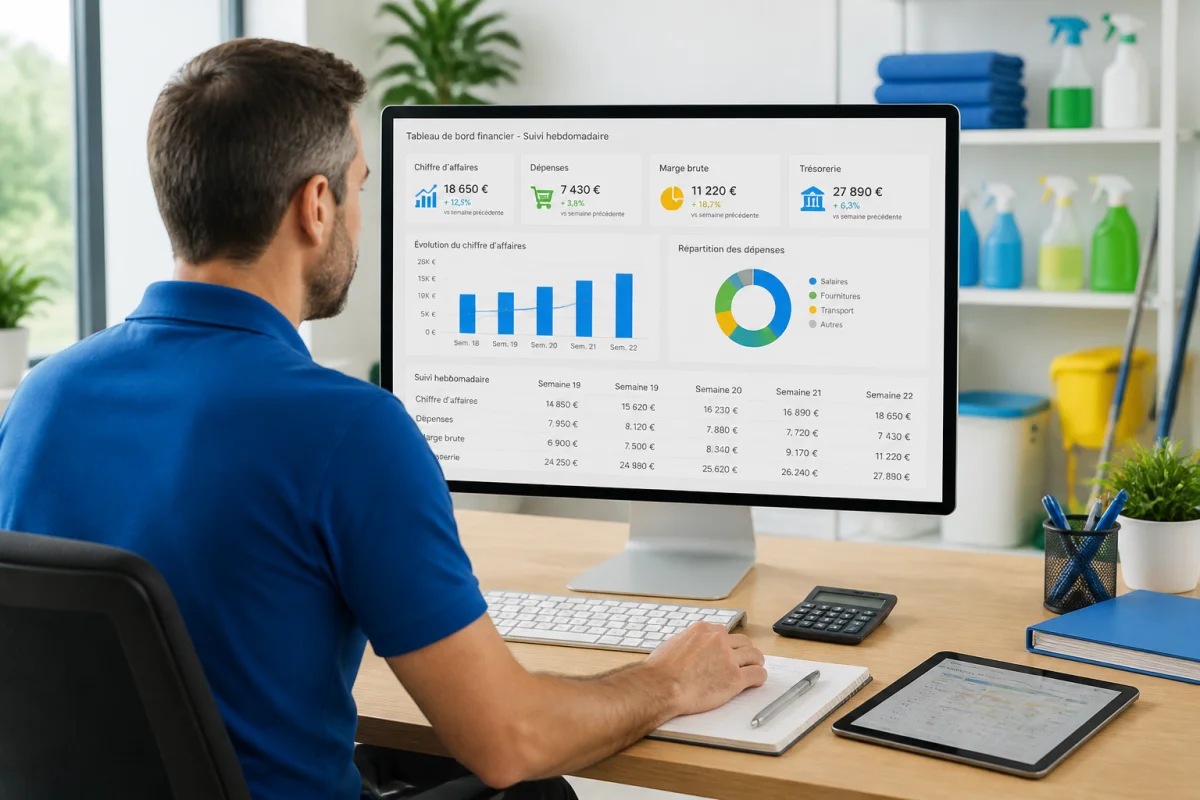
Un tableau de bord efficace peut rester très simple. Chaque semaine, relevez le chiffre d’affaires facturé, les encaissements, les heures vendues, les heures réalisées, le coût de la main-d’œuvre, les absences, les kilomètres parcourus et les factures en retard. Ces données suffisent déjà à repérer une baisse de productivité ou un contrat qui dérive.
Le ratio entre heures facturées et heures payées mérite une attention particulière. Une différence persistante peut provenir des trajets, des temps d’attente, des remplacements ou d’une planification trop dispersée. La corriger améliore parfois la rentabilité sans augmenter les prix, simplement en regroupant les interventions et en réduisant les temps improductifs.
Le délai moyen d’encaissement constitue un autre indicateur déterminant. Une entreprise rentable sur le papier peut manquer de liquidités si les règlements arrivent trop tard. Le rapprochement hebdomadaire entre factures émises et sommes reçues donne une vision plus opérationnelle que le seul résultat comptable.
Les erreurs qui réduisent le résultat
Confondre la rémunération du dirigeant et le bénéfice
La rémunération du dirigeant doit être intégrée au budget comme une charge prévue, selon le statut et l’organisation de l’entreprise. Le bénéfice correspond ensuite au résultat restant après cette rémunération et les autres dépenses. Cette distinction montre si le modèle fonctionne indépendamment d’un effort personnel excessif.
Oublier les temps non facturés
Les déplacements, les visites de sites, les appels clients, la préparation des plannings et les remplacements occupent du temps sans apparaître sur une facture. Les ignorer revient à surestimer la productivité. Une estimation mensuelle de ces heures permet de corriger les prix ou de revoir l’organisation.
Accorder des remises sans mesurer leur effet
Une réduction de 5 % sur une facture ne diminue pas seulement le chiffre d’affaires, elle réduit directement la marge si les coûts restent identiques. Avant d’accepter une remise, calculez le montant qu’il faudra vendre en plus pour compenser cette baisse. Cette vérification prend quelques minutes et évite les décisions prises uniquement pour gagner un contrat.
Installer une routine de pilotage simple
Une bonne gestion financière ne dépend pas d’un outil complexe. Une feuille de calcul structurée ou un logiciel de gestion peut suffire si les données sont saisies régulièrement et avec les mêmes catégories. L’essentiel consiste à relier chaque dépense à une activité, un chantier ou une fonction de l’entreprise.
Chaque semaine, consacrez un court moment aux encaissements, aux heures réalisées et aux écarts entre prévisions et réalité. Chaque mois, calculez la marge par contrat, actualisez le seuil de rentabilité et examinez les dépenses qui progressent. Chaque trimestre, réévaluez les tarifs, les contrats peu rentables et les investissements à venir.
Cette discipline transforme les chiffres en décisions. Elle permet de choisir les clients à développer, les prestations à mieux facturer et les tâches à automatiser. Elle donne aussi au dirigeant une base solide pour comprendre le niveau de revenu réellement généré par son entreprise.
Faire des chiffres un outil de décision
La gestion financière d’une entreprise de nettoyage devient réellement utile lorsqu’elle relie chaque heure de travail à une marge, chaque facture à un encaissement et chaque contrat à une capacité de développement. Le suivi du chiffre d’affaires reste nécessaire, mais il doit toujours être accompagné d’une lecture des coûts et de la trésorerie.
Pour commencer dès cette semaine, sélectionnez cinq contrats, calculez leur marge directe et comparez le temps prévu au temps réalisé. Ajoutez les frais fixes mensuels, estimez votre seuil de rentabilité, puis vérifiez si vos tarifs couvrent bien le coût complet d’une heure productive. Cette première analyse révèle souvent les actions les plus rentables à mener, sans attendre la clôture annuelle des comptes.